एमएसएमई के लिए NPA मानदंड बदले जाएं, 90 दिन की एकसमान सीमा अनुचित: CEA नागेश्वरन
सारांश
CEA नागेश्वरन ने एमएसएमई के लिए 90 दिनों की एकसमान NPA समयसीमा पर सवाल उठाए हैं — उनका कहना है कि SMA वर्गीकरण होते ही उद्यम व्यावहारिक रूप से NPA जैसे नुकसान उठाने लगते हैं। यह बयान RBI से क्षेत्र-आधारित लचीले मानदंड तय करने की माँग को बल देता है।
मुख्य बातें
अनंत नागेश्वरन ने 9 अक्टूबर 2026 को 'सा-धन' सम्मेलन में एमएसएमई के लिए NPA मानदंडों की समीक्षा की माँग की।
मौजूदा नियम के तहत 90 दिन से अधिक बकाया रहने पर ऋण खाता NPA घोषित होता है; नागेश्वरन का कहना है यह एकसमान सीमा सभी क्षेत्रों के लिए उपयुक्त नहीं।
SMA वर्गीकरण के साथ ही कर्जदार को व्यावहारिक रूप से NPA जैसे नुकसान झेलने पड़ते हैं, जबकि कानूनी दर्जा बाद में मिलता है।
CEA ने क्षेत्र-विशिष्ट नकदी प्रवाह चक्र के अनुसार अलग-अलग मानदंड विकसित करने पर ज़ोर दिया।
सूक्ष्म वित्त क्षेत्र को अत्यधिक कर्ज़ से बचने और आंतरिक बचत पर अधिक निर्भर रहने की सलाह दी गई।
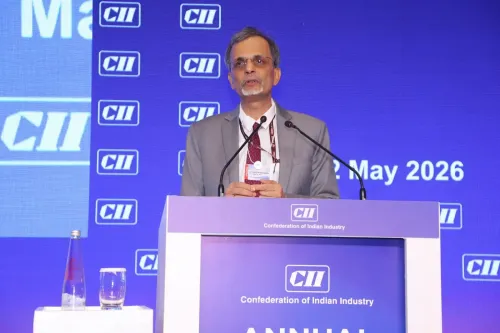
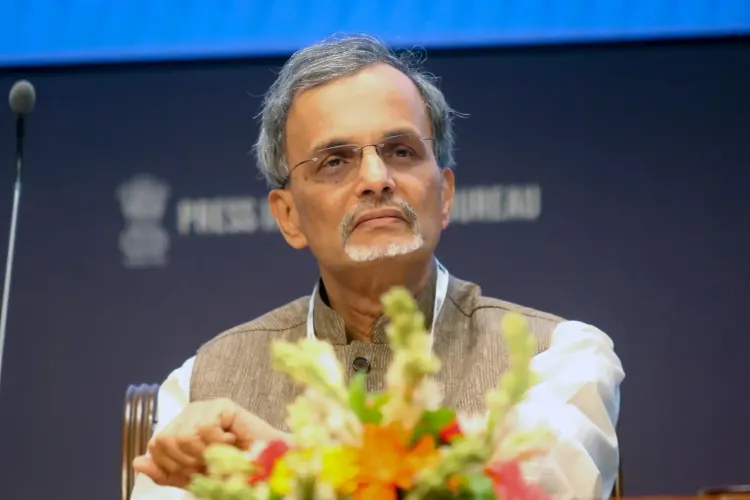
मुख्य आर्थिक सलाहकार (CEA) वी. अनंत नागेश्वरन ने 9 अक्टूबर 2026 को नई दिल्ली में कहा कि भारतीय रिज़र्व बैंक (RBI) को सूक्ष्म, लघु और मध्यम उद्यमों (एमएसएमई) के लिए गैर-निष्पादित परिसंपत्ति (NPA) वर्गीकरण के मानदंडों की फिर से समीक्षा करनी चाहिए। उनका तर्क है कि विभिन्न क्षेत्रों में काम करने वाले उद्यमों की नकदी प्रवाह संरचना एकसमान नहीं होती, इसलिए सभी के लिए 90 दिनों की एक ही समयसीमा तर्कसंगत नहीं है।
मुख्य घटनाक्रम
नागेश्वरन ने 'सा-धन' के राष्ट्रीय सम्मेलन में बोलते हुए कहा, 'जिस समय आपको एसएमए (स्पेशल मेंशन अकाउंट) के रूप में वर्गीकृत किया जाता है, आप लगभग वास्तविक रूप से — भले ही कानूनी रूप से नहीं — पहले ही NPA बन जाते हैं। मुझे लगता है कि इसमें बदलाव की ज़रूरत है।' उन्होंने स्पष्ट किया कि एकसमान मानक अपनाने के बजाय कारोबारी प्रथाओं और नकदी प्रवाह के पैटर्न के अनुसार अलग-अलग मानदंड विकसित किए जाने चाहिए।
यह ऐसे समय में आया है जब एमएसएमई क्षेत्र में ऋण तनाव को लेकर बहस तेज़ है और सूक्ष्म वित्त संस्थाओं पर अत्यधिक कर्ज़ देने के आरोप भी सामने आ रहे हैं।
मौजूदा NPA ढाँचा और उसकी सीमाएँ
वर्तमान में बैंक भुगतान देरी के आधार पर ऋण खातों को तीन श्रेणियों में रखते हैं: 0 से 30 दिन की देरी पर SMA-0, 31 से 60 दिन पर SMA-1, और 61 से 90 दिन पर SMA-2। 90 दिन से अधिक की देरी होने पर खाता औपचारिक रूप से NPA घोषित कर दिया जाता है।
नागेश्वरन का कहना है कि SMA वर्गीकरण के साथ ही कर्जदार को गंभीर व्यावहारिक परिणाम झेलने पड़ते हैं — नई ऋण सुविधा बंद हो जाती है, साख प्रभावित होती है, और कारोबार संकट में आ जाता है — जबकि कानूनी रूप से खाता तब तक NPA नहीं होता जब तक 90 दिन पूरे न हो जाएं। यह विरोधाभास एमएसएमई के लिए विशेष रूप से नुकसानदेह है।
क्षेत्र-विशिष्ट नकदी चक्र की दलील
CEA ने इस बात पर ज़ोर दिया कि भारत में एमएसएमई खेती, कपड़ा, इंजीनियरिंग, खाद्य प्रसंस्करण और निर्यात जैसे विविध क्षेत्रों में सक्रिय हैं। प्रत्येक क्षेत्र की कार्यशील पूंजी का चक्र अलग होता है — कुछ उद्योगों में भुगतान प्रक्रिया स्वाभाविक रूप से 90 दिनों से अधिक की होती है। ऐसे में एकसमान समयसीमा का अनुचित दबाव कारोबार को वास्तविक संकट की स्थिति में पहुँचा सकता है, भले ही उद्यम मौलिक रूप से व्यवहार्य हो।
गौरतलब है कि एमएसएमई भारत की GDP में लगभग 30% का योगदान देते हैं और देश में 11 करोड़ से अधिक लोगों को रोज़गार देते हैं। इस क्षेत्र के लिए ऋण नीति में किसी भी बदलाव का असर व्यापक होगा।
सूक्ष्म वित्त पर सावधानी की सलाह
नागेश्वरन ने यह भी कहा कि सूक्ष्म वित्त क्षेत्र को ज़रूरत से अधिक कर्ज़ लेने से बचना चाहिए और अपने कारोबार के वित्तपोषण के लिए आंतरिक बचत पर अधिक निर्भर रहना चाहिए। यह टिप्पणी उस चिंता को रेखांकित करती है कि अत्यधिक ऋण-निर्भरता खुद एमएसएमई की वित्तीय स्थिरता के लिए जोखिम पैदा कर सकती है।
आगे क्या
CEA की यह टिप्पणी RBI नीति-निर्माताओं और बैंकिंग नियामकों के लिए एक स्पष्ट संकेत है। हालाँकि अभी तक RBI की ओर से कोई औपचारिक प्रतिक्रिया नहीं आई है, लेकिन आलोचकों का कहना है कि एमएसएमई के लिए क्षेत्र-आधारित NPA मानदंड लागू करने में ऋण-जोखिम प्रबंधन और डेटा उपलब्धता एक बड़ी चुनौती होगी। विशेषज्ञों का मानना है कि आगामी RBI मौद्रिक नीति समिति की बैठकों में यह मुद्दा चर्चा में आ सकता है।
संपादकीय दृष्टिकोण
या यह सुधार केवल नीति-चर्चा तक सीमित रहेगा। एमएसएमई क्षेत्र पहले से ही कोविड के बाद की ऋण जटिलताओं और सूक्ष्म वित्त के अत्यधिक कर्ज़ के दोहरे दबाव में है। बिना स्पष्ट क्रियान्वयन रूपरेखा के, नागेश्वरन की यह सिफारिश भी उन नेक इरादों वाली नीतिगत इच्छाओं की सूची में शामिल होने का जोखिम उठाती है जो ज़मीन पर नहीं उतरतीं।
RashtraPress
9 अक्टूबर 2026
अक्सर पूछे जाने वाले प्रश्न
एमएसएमई के लिए NPA मानदंड क्या हैं और इनमें बदलाव की माँग क्यों है?
मौजूदा नियम के अनुसार यदि किसी ऋण खाते में 90 दिन से अधिक समय तक भुगतान बकाया रहे, तो उसे NPA घोषित किया जाता है। CEA नागेश्वरन का कहना है कि विभिन्न क्षेत्रों में काम करने वाले एमएसएमई का नकदी प्रवाह चक्र अलग-अलग होता है, इसलिए एकसमान 90-दिन की सीमा सभी के लिए न्यायसंगत नहीं है।
SMA वर्गीकरण से एमएसएमई को क्या नुकसान होता है?
SMA (स्पेशल मेंशन अकाउंट) के रूप में वर्गीकृत होते ही उद्यम को व्यावहारिक रूप से NPA जैसे परिणाम झेलने पड़ते हैं — नई ऋण सुविधा बंद हो सकती है और साख प्रभावित होती है। नागेश्वरन के अनुसार खाता कानूनी रूप से NPA नहीं होता, फिर भी उद्यम को संकट का सामना करना पड़ता है।
CEA ने सूक्ष्म वित्त क्षेत्र को क्या सलाह दी?
CEA नागेश्वरन ने सूक्ष्म वित्त क्षेत्र को ज़रूरत से अधिक कर्ज़ लेने से बचने और अपने कारोबार के वित्तपोषण के लिए आंतरिक बचत पर अधिक निर्भर रहने की सलाह दी। यह चेतावनी अत्यधिक ऋण-निर्भरता से उत्पन्न वित्तीय अस्थिरता के जोखिम को ध्यान में रखते हुए दी गई।
क्या RBI ने नागेश्वरन की सिफारिश पर कोई प्रतिक्रिया दी है?
अभी तक RBI की ओर से कोई औपचारिक प्रतिक्रिया सामने नहीं आई है। विशेषज्ञों का मानना है कि यह मुद्दा आगामी मौद्रिक नीति समिति की बैठकों और बैंकिंग नियामक चर्चाओं में उठ सकता है।
एमएसएमई क्षेत्र भारतीय अर्थव्यवस्था में कितना महत्वपूर्ण है?
एमएसएमई भारत की GDP में लगभग 30% का योगदान देते हैं और देश में 11 करोड़ से अधिक लोगों को रोज़गार प्रदान करते हैं। इस क्षेत्र के लिए ऋण नीति में किसी भी संरचनागत बदलाव का असर करोड़ों उद्यमियों और कामगारों पर पड़ेगा।