सुप्रीम कोर्ट ने पूर्वोत्तर ST आयकर छूट पर PIL सुनने से किया इनकार, कहा — यह विधायी मामला

सारांश
सर्वोच्च न्यायालय ने पूर्वोत्तर के ST समुदाय को मिलने वाली आयकर छूट पर PIL सुनने से इनकार कर दिया। मुख्य न्यायाधीश सूर्यकांत की पीठ ने कहा — यह विधायी मसला है, संसदीय समितियाँ सही मंच हैं। अधिवक्ता अश्विनी कुमार उपाध्याय की याचिका में क्रीमी लेयर लागू करने और विशेषज्ञ समीक्षा समिति की माँग थी।
मुख्य बातें
सर्वोच्च न्यायालय ने 16 जून को आयकर अधिनियम, 2025 के तहत पूर्वोत्तर ST छूट को चुनौती देने वाली PIL सुनने से इनकार किया।
मुख्य न्यायाधीश सूर्यकांत और न्यायमूर्ति वी.
मोहन की पीठ ने इसे विधायी मामला बताते हुए याचिकाकर्ता को संसदीय समितियों का रुख करने की सलाह दी।
याचिका अधिवक्ता अश्विनी कुमार उपाध्याय ने दाखिल की थी, जिसमें धारा 11 और अनुसूची-3 की क्रम संख्या 19 को चुनौती दी गई थी।
याचिकाकर्ता ने बिना आय सीमा या क्रीमी लेयर के दी जा रही छूट को 'मनमाना और अत्यधिक व्यापक' बताया था।
याचिका में छूट की समीक्षा के लिए विशेषज्ञ समिति गठित करने का निर्देश देने की भी माँग थी।
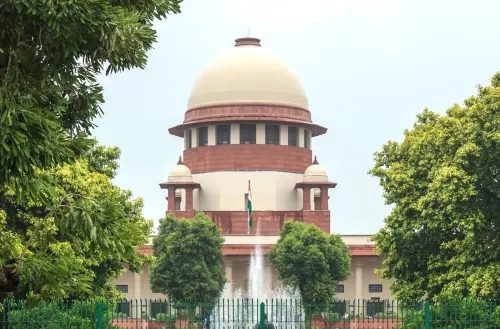
सर्वोच्च न्यायालय ने मंगलवार, 16 जून को आयकर अधिनियम, 2025 के तहत पूर्वोत्तर भारत के अधिसूचित क्षेत्रों में रहने वाले अनुसूचित जनजाति (ST) समुदाय को दी गई आयकर छूट की संवैधानिक वैधता को चुनौती देने वाली जनहित याचिका (PIL) पर सुनवाई से इनकार कर दिया। अदालत ने स्पष्ट किया कि यह विषय मूलतः नीति-निर्माण और विधायी क्षेत्र से जुड़ा है, जहाँ न्यायपालिका का हस्तक्षेप उचित नहीं।
पीठ का रुख
मुख्य न्यायाधीश सूर्यकांत और न्यायमूर्ति वी. मोहन की खंडपीठ ने कहा, 'यह शिकायत मुख्य रूप से विधायी मुद्दा है। संसद में ऐसी समितियाँ हैं जहाँ कोई भी नागरिक कानूनों में सुधार या नए सुझाव दे सकता है। हमें विश्वास है कि जनप्रतिनिधि इन मुद्दों से अवगत हैं और इस पर विचार करेंगे।' पीठ ने याचिकाकर्ता को संबंधित सरकारी अधिकारियों और संसदीय समितियों के समक्ष अपनी चिंताएँ प्रस्तुत करने की सलाह दी।
याचिका में क्या था
यह PIL अधिवक्ता अश्विनी कुमार उपाध्याय ने दाखिल की थी। उन्होंने आयकर अधिनियम, 2025 की धारा 11 और अनुसूची-3 की क्रम संख्या 19 को चुनौती दी थी, जिसके तहत पूर्वोत्तर के अधिसूचित क्षेत्रों में रहने वाले ST सदस्यों को बिना किसी आय सीमा, संपत्ति संबंधी शर्त, 'क्रीमी लेयर' नियम या समय-समय पर समीक्षा के पूर्ण आयकर छूट प्राप्त है। याचिकाकर्ता ने या तो इस प्रावधान को रद्द करने या उस पर 'क्रीमी लेयर' व्यवस्था लागू करने की माँग की थी, ताकि केवल आर्थिक रूप से कमज़ोर ST सदस्यों को ही लाभ मिले।
ऐतिहासिक पृष्ठभूमि
याचिका के अनुसार, यह छूट मूलतः आयकर अधिनियम, 1961 की धारा 10(26) के तहत उन जनजातीय समुदायों की सुरक्षा के लिए दी गई थी जो भौगोलिक रूप से दूरदराज और आर्थिक रूप से पिछड़े क्षेत्रों में रहते थे। याचिकाकर्ता का तर्क था कि पिछले दो दशकों में पूर्वोत्तर में बुनियादी ढाँचे, शिक्षा और व्यापार के क्षेत्र में उल्लेखनीय विकास हुआ है, जिससे मूल परिस्थितियाँ बदल चुकी हैं और बिना किसी समीक्षा तंत्र के यह छूट 'मनमानी और अत्यधिक व्यापक' हो गई है।
प्रतिस्पर्धी व्यापारियों पर असर का तर्क
याचिका में यह भी उठाया गया था कि इस कर छूट से उसी क्षेत्र में समान आर्थिक परिस्थितियों में काम करने वाले अन्य व्यापारियों और पेशेवरों के साथ असमानता होती है, क्योंकि उन्हें यह लाभ नहीं मिलता। वैकल्पिक रूप से, याचिकाकर्ता ने केंद्र सरकार को एक निश्चित वार्षिक आय से अधिक कमाने वाले ST सदस्यों को छूट से बाहर करने और आयकर छूट की सीमा तय करने तथा समय-समय पर समीक्षा के लिए एक विशेषज्ञ समिति गठित करने का निर्देश देने की माँग की थी।
आगे क्या
सर्वोच्च न्यायालय ने PIL खारिज करते हुए याचिकाकर्ता को संसदीय मार्ग अपनाने का निर्देश दिया है। इस निर्णय के बाद ST आयकर छूट का मामला अब विधायी बहस के दायरे में है। यह देखना होगा कि याचिकाकर्ता संसदीय समितियों तक अपनी बात पहुँचाने के लिए क्या कदम उठाते हैं और केंद्र सरकार इस विषय पर किसी समीक्षा की पहल करती है या नहीं।
संपादकीय दृष्टिकोण
फिर ST कर छूट में समीक्षा तंत्र का अभाव क्यों — यह सवाल संसदीय बहस की माँग करता है। अदालत ने मंच तो बदल दिया, पर मुद्दे की धार कम नहीं हुई।
RashtraPress
17 सितंबर 2026
अक्सर पूछे जाने वाले प्रश्न
सुप्रीम कोर्ट ने पूर्वोत्तर ST आयकर छूट पर PIL क्यों खारिज की?
सर्वोच्च न्यायालय ने कहा कि यह मूलतः विधायी और नीतिगत मामला है, जिस पर न्यायालय के बजाय संसदीय समितियाँ विचार करने के लिए उचित मंच हैं। पीठ ने याचिकाकर्ता को संसद की संबंधित समितियों के समक्ष अपनी चिंताएँ रखने की सलाह दी।
आयकर अधिनियम, 2025 की धारा 11 के तहत पूर्वोत्तर ST को क्या छूट मिलती है?
आयकर अधिनियम, 2025 की धारा 11 और अनुसूची-3 की क्रम संख्या 19 के तहत पूर्वोत्तर के अधिसूचित क्षेत्रों में रहने वाले अनुसूचित जनजाति के सदस्यों को बिना किसी आय सीमा, संपत्ति शर्त या क्रीमी लेयर नियम के पूर्ण आयकर छूट प्राप्त है। यह प्रावधान पहले आयकर अधिनियम, 1961 की धारा 10(26) के तहत था।
अधिवक्ता अश्विनी कुमार उपाध्याय की PIL में क्या माँगें थीं?
याचिका में या तो कर छूट प्रावधान को रद्द करने या उस पर 'क्रीमी लेयर' व्यवस्था लागू करने की माँग थी। इसके अलावा, छूट की सीमा तय करने और समय-समय पर समीक्षा के लिए एक विशेषज्ञ समिति गठित करने का निर्देश देने की भी अपील की गई थी।
क्या पूर्वोत्तर ST कर छूट अब भी जारी रहेगी?
हाँ, सुप्रीम कोर्ट ने PIL सुनने से इनकार किया है, इसलिए यह छूट फिलहाल यथावत जारी रहेगी। इस मामले में कोई भी बदलाव अब केवल संसदीय प्रक्रिया के माध्यम से ही संभव है।
इस छूट की शुरुआत किस उद्देश्य से हुई थी?
यह छूट मूलतः उन जनजातीय समुदायों की आर्थिक सुरक्षा के लिए दी गई थी जो भौगोलिक रूप से दूरदराज और पिछड़े क्षेत्रों में रहते थे। याचिकाकर्ता का तर्क था कि पिछले दो दशकों में पूर्वोत्तर में हुए विकास के बाद मूल परिस्थितियाँ बदल चुकी हैं, जिससे बिना समीक्षा के यह छूट जारी रखना उचित नहीं।