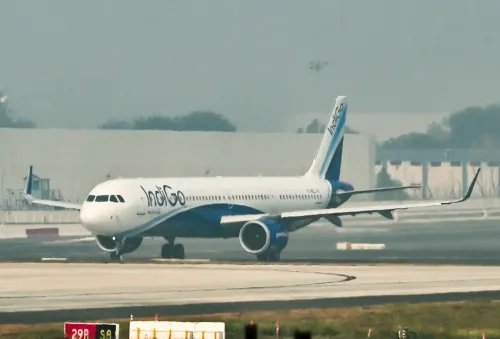
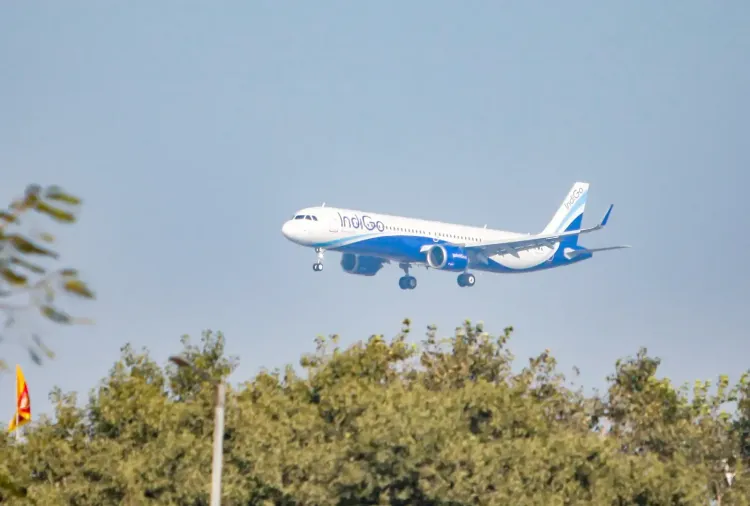
इंडिगो का Q2 शुद्ध घाटा घटकर ₹1,879 करोड़; परिचालन आय 26% उछलकर ₹23,364 करोड़
सारांश
इंडिगो का सितंबर तिमाही घाटा ₹2,582 करोड़ से घटकर ₹1,879 करोड़ पर आया — राहत तो मिली, लेकिन ईंधन की ऊँची कीमतों और भू-राजनीतिक व्यवधानों ने EBITDAR मार्जिन 20.4% से घटाकर 15.7% कर दिया। आय में 26% की छलांग उत्साहजनक है, असली परीक्षा त्योहारी तीसरी तिमाही होगी।
मुख्य बातें
इंटरग्लोब एविएशन (इंडिगो) का Q2 FY27 समेकित शुद्ध घाटा ₹1,879 करोड़ रहा, जो एक साल पहले ₹2,582 करोड़ था — 27% की कमी।
परिचालन से आय 25.9% बढ़कर ₹23,364 करोड़ हुई, पिछले वर्ष की समान तिमाही में ₹18,555 करोड़ थी।
EBITDA में 229% का उछाल — ₹579 करोड़ से बढ़कर ₹1,908 करोड़ ; मार्जिन 3.1% से 8.2% हुआ।
EBITDAR (एयरलाइन लाभप्रदता का प्रमुख मापदंड) 3% घटकर ₹3,667 करोड़ ; मार्जिन 20.4% से 15.7% पर आया।
CEO विली वॉल्श ने ईंधन की असाधारण ऊँची कीमतों और भू-राजनीतिक व्यवधानों को प्रदर्शन पर असर डालने वाले प्रमुख कारण बताया।
इंटरग्लोब एविएशन लिमिटेड (इंडिगो) ने 29 अक्टूबर 2026 को वित्त वर्ष 2026-27 की दूसरी तिमाही (जुलाई-सितंबर) के नतीजे घोषित किए, जिनमें समेकित शुद्ध घाटा सालाना आधार पर घटकर ₹1,879 करोड़ रह गया। पिछले वित्त वर्ष की समान तिमाही में यह घाटा ₹2,582 करोड़ था — यानी नुकसान में लगभग 27% की कमी आई है। भारत की सबसे बड़ी एयरलाइन के लिए यह राहत तब आई जब परिचालन से आय मजबूत मांग और राजस्व-वृद्धि की रणनीतियों के बल पर तेज़ी से बढ़ी।
आय और मार्जिन का प्रदर्शन
कंपनी की परिचालन से आय सालाना आधार पर 25.9 प्रतिशत उछलकर ₹23,364 करोड़ हो गई, जो एक वर्ष पहले ₹18,555 करोड़ थी। यह वृद्धि घरेलू और अंतरराष्ट्रीय दोनों मार्गों पर यात्री संख्या में मजबूती और उपज प्रबंधन में सुधार का संकेत देती है।
परिचालन दक्षता के मोर्चे पर भी उल्लेखनीय सुधार दिखा। ईबीआईटीडीए (EBITDA) — ब्याज, कर, मूल्यह्रास और परिशोधन से पहले की आय — 229 प्रतिशत की तेज़ छलांग लगाते हुए ₹579 करोड़ से बढ़कर ₹1,908 करोड़ पहुँच गया। इसी के साथ ईबीआईटीडीए मार्जिन 3.1 प्रतिशत से सुधरकर 8.2 प्रतिशत हो गया, जो संचालन स्तर पर बेहतर लागत नियंत्रण का परिचायक है।
EBITDAR में गिरावट — चिंता का एक पहलू
हालाँकि तस्वीर पूरी तरह उज्ज्वल नहीं है। एयरलाइन उद्योग में लाभप्रदता का प्रमुख मापदंड माना जाने वाला ईबीआईटीडीएआर (EBITDAR) — ब्याज, कर, मूल्यह्रास, परिशोधन और किराये से पहले की आय — सालाना आधार पर 3 प्रतिशत घटकर ₹3,667 करोड़ रह गया, जो एक वर्ष पहले ₹3,792 करोड़ था। इसके साथ ही ईबीआईटीडीएआर मार्जिन भी 20.4 प्रतिशत से सिकुड़कर 15.7 प्रतिशत पर आ गया।
यह गिरावट बताती है कि ईंधन और पट्टे की लागत में वृद्धि ने परिचालन से हुई कमाई का एक बड़ा हिस्सा निगल लिया। गौरतलब है कि यह ऐसे समय में आया है जब वैश्विक ईंधन बाज़ार अस्थिरता और भू-राजनीतिक दबावों का सामना कर रहा है।
सीईओ की प्रतिक्रिया
इंडिगो के मुख्य कार्यकारी अधिकारी (CEO) विली वॉल्श ने कंपनी के प्रदर्शन पर कहा कि सितंबर तिमाही आमतौर पर कारोबार के लिहाज़ से कमज़ोर रहती है और इस बार 'ईंधन की असाधारण रूप से ऊँची कीमतों और जारी भू-राजनीतिक व्यवधानों' का भी असर पड़ा।
वॉल्श ने कहा, 'हम भविष्य के लिए निवेश जारी रखते हुए निकट भविष्य की चुनौतियों से निपटने पर ध्यान केंद्रित कर रहे हैं। भारत में विमानन क्षेत्र की दीर्घकालिक संभावनाएँ बेहद आकर्षक बनी हुई हैं। हमारी प्राथमिकताएँ स्पष्ट हैं — सुरक्षित और भरोसेमंद परिचालन, लागत पर सख्त नियंत्रण और ऐसा अनुशासित विस्तार, जिससे टिकाऊ मूल्य का सृजन हो।'
व्यापक संदर्भ और आगे की राह
इंडिगो की यह तिमाही रिपोर्ट भारतीय विमानन क्षेत्र की उस जानी-पहचानी मौसमी कमज़ोरी को दर्शाती है, जहाँ मानसून सीज़न (जुलाई-सितंबर) में यात्रा की माँग अपेक्षाकृत कमज़ोर रहती है। यह कंपनी के लिए लगातार दूसरी तिमाही में घाटे में कमी का संकेत है, जो दीर्घकालिक सुधार की प्रवृत्ति को रेखांकित करता है।
आय में 26% की तेज़ वृद्धि निवेशकों के लिए सकारात्मक संकेत है, लेकिन EBITDAR मार्जिन में गिरावट यह स्पष्ट करती है कि ईंधन और पट्टे की बढ़ती लागत अभी भी कंपनी की वास्तविक लाभप्रदता पर दबाव बनाए हुए है। आने वाली तीसरी तिमाही — त्योहारी और सर्दियों का पीक सीज़न — कंपनी के लिए असली परीक्षा होगी।
संपादकीय दृष्टिकोण
लेकिन EBITDAR मार्जिन का 20.4% से 15.7% पर सिकुड़ना बताता है कि ईंधन और लीज़ लागत की असली मार अभी भी लाभप्रदता पर भारी पड़ रही है। सितंबर तिमाही की मौसमी कमज़ोरी एक जानी-मानी चुनौती है, लेकिन मुख्य सवाल यह है कि क्या कंपनी की मूल्य-निर्धारण शक्ति बढ़ती परिचालन लागत को लंबे समय तक झेल सकती है। भारतीय विमानन बाज़ार में इंडिगो की 60% से अधिक हिस्सेदारी उसे प्रतिस्पर्धात्मक बढ़त देती है, पर बेड़े में देरी और बंदरगाह की क्षमता संबंधी बाधाएँ अगली तिमाहियों में वास्तविक परीक्षा लेंगी।
RashtraPress
29 अक्टूबर 2026
अक्सर पूछे जाने वाले प्रश्न
इंडिगो का Q2 FY27 शुद्ध घाटा कितना रहा?
इंडिगो (इंटरग्लोब एविएशन) का जुलाई-सितंबर 2026 तिमाही का समेकित शुद्ध घाटा ₹1,879 करोड़ रहा। यह पिछले वित्त वर्ष की समान तिमाही के ₹2,582 करोड़ के घाटे से लगभग 27% कम है।
इंडिगो की दूसरी तिमाही में आय कितनी बढ़ी?
इंडिगो की परिचालन से आय Q2 FY27 में 25.9% बढ़कर ₹23,364 करोड़ हो गई, जो एक वर्ष पहले ₹18,555 करोड़ थी। इस वृद्धि के पीछे मजबूत यात्री माँग और राजस्व बढ़ाने की रणनीतियाँ प्रमुख कारण रहीं।
EBITDAR क्या है और इंडिगो का EBITDAR क्यों घटा?
EBITDAR (ब्याज, कर, मूल्यह्रास, परिशोधन और किराये से पहले की आय) एयरलाइन उद्योग में वास्तविक लाभप्रदता मापने का प्रमुख पैमाना है। इंडिगो का EBITDAR Q2 FY27 में 3% घटकर ₹3,667 करोड़ रहा, क्योंकि ईंधन की असाधारण ऊँची कीमतों और पट्टे की बढ़ती लागत ने आय की बढ़त को काफी हद तक निगल लिया।
इंडिगो के CEO ने कमज़ोर नतीजों का कारण क्या बताया?
CEO विली वॉल्श ने कहा कि सितंबर तिमाही आमतौर पर कारोबार के लिहाज़ से कमज़ोर रहती है और इस बार ईंधन की असाधारण ऊँची कीमतों तथा जारी भू-राजनीतिक व्यवधानों ने प्रदर्शन को अतिरिक्त दबाव में रखा।
इंडिगो के नतीजे आगे की तिमाहियों के लिए क्या संकेत देते हैं?
घाटे में कमी और EBITDA में 229% का उछाल परिचालन सुधार का संकेत देता है। हालाँकि EBITDAR मार्जिन में गिरावट बताती है कि लागत दबाव अभी भी मौजूद है। अक्टूबर-दिसंबर की त्योहारी और सर्दियों की पीक तिमाही कंपनी की वास्तविक लाभप्रदता की दिशा तय करेगी।