RBI डिप्टी गवर्नर मुर्मू ने NBFC टिकाऊ वृद्धि के लिए बताए 5 अहम मंत्र — सुशासन से साइबर सुरक्षा तक
सारांश
RBI डिप्टी गवर्नर मुर्मू का संदेश साफ़ है — NBFC क्षेत्र का विस्तार तभी टिकाऊ होगा जब सुशासन, लिक्विडिटी अनुशासन, संपत्ति गुणवत्ता, ग्राहक विश्वास और साइबर सुरक्षा को एक साथ मज़बूत किया जाए। GDP में 16.7% हिस्सेदारी के साथ, NBFC अब 'वैकल्पिक ऋणदाता' नहीं — वित्तीय प्रणाली का एक अपरिहार्य स्तंभ हैं।
मुख्य बातें
RBI डिप्टी गवर्नर शिरीष चंद्र मुर्मू ने 26 सितंबर 2026 को RBI सितंबर बुलेटिन में NBFC क्षेत्र के लिए 5 प्रमुख प्राथमिकता क्षेत्र रेखांकित किए।
NBFC ऋण अब सकल नॉमिनल GDP का 16.7% (पिछले वर्ष 15.9% ) और बैंक ऋण में हिस्सेदारी 27% हो गई।
पाँच प्राथमिकताएँ: सुशासन , लिक्विडिटी प्रबंधन , संपत्ति गुणवत्ता एवं NPA नियंत्रण , ग्राहक विश्वास , और डिजिटल परिवर्तन व साइबर सुरक्षा ।
मुर्मू ने स्पष्ट किया कि विकास की दौड़ में ऋण मंज़ूरी के मानकों से कोई समझौता नहीं होना चाहिए।
RBI ने हाल ही में रिकवरी एजेंटों के आचरण पर नए दिशा-निर्देश जारी किए हैं, जो उपभोक्ता संरक्षण की प्रतिबद्धता को दर्शाते हैं।
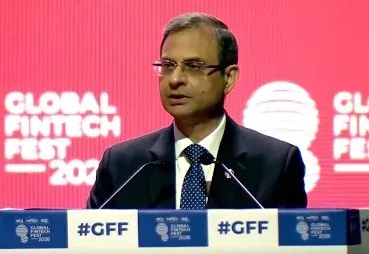
भारतीय रिज़र्व बैंक (RBI) के डिप्टी गवर्नर शिरीष चंद्र मुर्मू ने 26 सितंबर 2026 को कहा कि गैर-बैंकिंग वित्तीय कंपनियाँ (NBFC) अब महज़ वैकल्पिक ऋणदाता नहीं रहीं — वे विशेषीकृत वित्तीय साझेदार के रूप में उभर चुकी हैं। RBI के सितंबर बुलेटिन में प्रकाशित अपने लेख में मुर्मू ने क्षेत्र की दीर्घकालिक और टिकाऊ वृद्धि सुनिश्चित करने के लिए पाँच प्रमुख प्राथमिकता क्षेत्र रेखांकित किए।
NBFC क्षेत्र की मौजूदा स्थिति
मुर्मू के अनुसार, देश में NBFC क्षेत्र तेज़ी से विस्तार कर रहा है। NBFC ऋण अब सकल नॉमिनल GDP का 16.7% हो चुका है, जो एक वर्ष पूर्व 15.9% था। इसके साथ ही, अनुसूचित वाणिज्यिक बैंकों के कुल ऋण में NBFC क्षेत्र की हिस्सेदारी बढ़कर 27% हो गई है — पहले यह 26% थी।
यह ऐसे समय में आया है जब वित्तीय क्षेत्र में डिजिटल ऋण और फिनटेक की भागीदारी तेज़ी से बढ़ रही है, जिससे NBFC के सामने अवसर और जोखिम दोनों एक साथ खड़े हैं।
सुशासन और लिक्विडिटी प्रबंधन
मुर्मू ने सुशासन (Good Governance) को पहली और सर्वोपरि प्राथमिकता बताया। उनके अनुसार, निदेशक मंडल और शीर्ष प्रबंधन को पूरे संगठन में अनुपालन और नैतिक मूल्यों की सुदृढ़ संस्कृति विकसित करनी चाहिए। उन्होंने कहा कि जैसे-जैसे NBFC क्षेत्र का आकार बढ़ता है, उसका संस्थागत ढाँचा भी उतना ही मज़बूत होना चाहिए।
दूसरे क्षेत्र के रूप में लिक्विडिटी प्रबंधन को उन्होंने अनिवार्य बताया। उन्होंने कहा कि अतीत में NBFC और हाउसिंग फाइनेंस कंपनियाँ (HFC) बाज़ार की धारणा में बदलाव और सीमित फंडिंग स्रोतों के कारण दबाव में आ चुकी हैं। कंपनियों को फंडिंग स्रोतों में विविधता लाने की सलाह देते हुए उन्होंने कहा कि एक गहरा और तरल कॉरपोरेट बॉन्ड बाज़ार इस दिशा में सहायक सिद्ध होगा।
मुर्मू ने यह भी स्पष्ट किया कि सिक्योरिटाइज़ेशन को केवल लिक्विडिटी जुटाने के साधन के रूप में नहीं, बल्कि जोखिम हस्तांतरण और पूँजी मुक्त करने के प्रभावी माध्यम के रूप में विकसित किया जाना चाहिए — जिसके लिए पारदर्शिता और उचित नियामकीय मानकों का पालन ज़रूरी है।
संपत्ति गुणवत्ता और ग्राहक विश्वास
तीसरे क्षेत्र में मुर्मू ने संपत्ति गुणवत्ता और जोखिम प्रबंधन पर ज़ोर दिया। उन्होंने कहा कि ऋण वृद्धि की रफ्तार बढ़ने के साथ-साथ NPA और परिसंपत्ति गुणवत्ता से जुड़े जोखिम भी बढ़ सकते हैं। संस्थानों को नियमित स्ट्रेस टेस्टिंग, प्रारंभिक चेतावनी प्रणाली और गतिशील प्रावधान व्यवस्था अपनानी चाहिए।
उन्होंने आर्टिफिशियल इंटेलिजेंस (AI) और मशीन लर्निंग के व्यापक उपयोग की वकालत करते हुए कहा कि इन तकनीकों से उधारकर्ताओं में वित्तीय तनाव के शुरुआती संकेतों की पहचान की जानी चाहिए। उन्होंने स्पष्ट शब्दों में कहा कि विकास की दौड़ में ऋण मंज़ूरी के मानकों से कोई समझौता स्वीकार्य नहीं है।
चौथे क्षेत्र के रूप में मुर्मू ने ग्राहकों का विश्वास सबसे महत्त्वपूर्ण संपत्ति बताया। उन्होंने कहा कि वित्तीय नवाचार की गति उपभोक्ता संरक्षण से आगे कभी नहीं निकलनी चाहिए — विशेष रूप से कमज़ोर और संवेदनशील ग्राहकों के मामले में। आचरण-आधारित विनियमन, शिकायत निवारण व्यवस्था और जिम्मेदार ऋण वितरण को उन्होंने RBI की सर्वोच्च प्राथमिकताओं में बताया।
गौरतलब है कि RBI ने हाल ही में रिकवरी एजेंटों के आचरण संबंधी नए दिशा-निर्देश जारी किए हैं, जो इसी प्रतिबद्धता की दिशा में एक ठोस कदम है। मुर्मू ने कहा कि डिजिटल और सोशल मीडिया के युग में सार्वजनिक विश्वास का कोई विकल्प नहीं है।
डिजिटल परिवर्तन और साइबर सुरक्षा
पाँचवें और अंतिम क्षेत्र के रूप में मुर्मू ने डिजिटल परिवर्तन और साइबर सुरक्षा को रेखांकित किया। उन्होंने कहा कि सप्लाई चेन फाइनेंस में ब्लॉकचेन और धोखाधड़ी की पहचान में AI जैसी तकनीकों का इस्तेमाल बढ़ता रहना चाहिए। हालाँकि, तकनीकी विस्तार के साथ साइबर जोखिम भी आनुपातिक रूप से बढ़ते हैं।
उन्होंने कहा कि ग्राहक डेटा की सुरक्षा और संस्थागत विश्वसनीयता बनाए रखने के लिए साइबर सुरक्षा में निवेश सर्वोच्च प्राथमिकता होनी चाहिए। मुर्मू के अनुसार, तकनीकी नवाचार का उद्देश्य केवल दक्षता बढ़ाना नहीं, बल्कि निष्पक्षता और सुरक्षा सुनिश्चित करना भी है।
आगे की राह
विशेषज्ञों का मानना है कि मुर्मू द्वारा रेखांकित ये पाँच प्राथमिकताएँ NBFC क्षेत्र के नियामकीय ढाँचे की अगली दिशा तय कर सकती हैं। NBFC क्षेत्र की GDP में बढ़ती हिस्सेदारी और बैंक ऋण पर उसकी गहरी निर्भरता को देखते हुए, मज़बूत प्रशासनिक नींव के बिना यह विस्तार दीर्घकालिक जोखिम उत्पन्न कर सकता है।
संपादकीय दृष्टिकोण
जहाँ लिक्विडिटी और गवर्नेंस की कमज़ोरियाँ एक साथ उजागर हुईं थीं। मुर्मू ने जो पाँच बिंदु रखे हैं, वे दरअसल उन्हीं पुराने घावों पर मरहम लगाने की कोशिश हैं — लेकिन असली परीक्षा यह होगी कि RBI इन्हें स्वैच्छिक सुझाव मानता है या आने वाले नियामकीय ढाँचे की पूर्व-सूचना।
RashtraPress
26 सितंबर 2026
अक्सर पूछे जाने वाले प्रश्न
RBI डिप्टी गवर्नर मुर्मू ने NBFC के लिए कौन-से 5 प्रमुख क्षेत्र बताए?
मुर्मू ने RBI सितंबर बुलेटिन में NBFC टिकाऊ वृद्धि के लिए पाँच क्षेत्र गिनाए — सुशासन, लिक्विडिटी प्रबंधन, संपत्ति गुणवत्ता एवं जोखिम प्रबंधन, ग्राहकों का विश्वास, और डिजिटल परिवर्तन व साइबर सुरक्षा। ये पाँचों क्षेत्र NBFC के बढ़ते आकार और प्रणालीगत महत्त्व को देखते हुए ज़रूरी बताए गए हैं।
भारत में NBFC क्षेत्र की GDP में हिस्सेदारी कितनी हो गई है?
मुर्मू के अनुसार, NBFC ऋण अब सकल नॉमिनल GDP का 16.7% है, जो एक वर्ष पहले 15.9% था। साथ ही, अनुसूचित वाणिज्यिक बैंकों के कुल ऋण में NBFC की हिस्सेदारी बढ़कर 27% हो गई है।
RBI NBFC में लिक्विडिटी जोखिम को लेकर चिंतित क्यों है?
अतीत में NBFC और HFC बाज़ार की धारणा में बदलाव और सीमित फंडिंग स्रोतों के कारण दबाव में आ चुकी हैं। मुर्मू ने कंपनियों को फंडिंग स्रोतों में विविधता लाने और एक गहरे कॉरपोरेट बॉन्ड बाज़ार को विकसित करने की सलाह दी है।
NBFC के लिए साइबर सुरक्षा इतनी ज़रूरी क्यों है?
NBFC के डिजिटल विस्तार के साथ साइबर जोखिम भी बढ़ रहे हैं। मुर्मू ने कहा कि ग्राहक डेटा की सुरक्षा और संस्थागत विश्वसनीयता बनाए रखने के लिए साइबर सुरक्षा में निवेश सर्वोच्च प्राथमिकता होनी चाहिए, और तकनीकी नवाचार का उद्देश्य दक्षता के साथ-साथ निष्पक्षता व सुरक्षा भी होना चाहिए।
RBI ने NBFC में उपभोक्ता संरक्षण के लिए क्या कदम उठाए हैं?
RBI ने हाल ही में रिकवरी एजेंटों के आचरण संबंधी नए दिशा-निर्देश जारी किए हैं। मुर्मू ने स्पष्ट किया कि आचरण-आधारित विनियमन, शिकायत निवारण व्यवस्था और जिम्मेदार ऋण वितरण RBI की सर्वोच्च प्राथमिकताओं में शामिल हैं।