RBI की दूसरी OMO बिक्री में ₹25,000 करोड़ स्वीकार, बैंकिंग तंत्र में ₹6.05 लाख करोड़ की अधिशेष तरलता
सारांश
RBI ने अतिरिक्त तरलता काबू में रखने के लिए ₹1 लाख करोड़ की तीन-चरणीय OMO बिक्री योजना का दूसरा चरण पूरा किया — ₹25,000 करोड़ स्वीकार, ₹84,982 करोड़ की बोलियाँ मिलीं। बैंकिंग तंत्र में ₹6.05 लाख करोड़ की अधिशेष नकदी के बीच तीसरा और अंतिम चरण 28 सितंबर को।
मुख्य बातें
RBI ने 21 सितंबर 2026 को दूसरी OMO बिक्री में ₹25,000 करोड़ की बोलियाँ स्वीकार कीं।
नीलामी में कुल ₹84,982 करोड़ की बोलियाँ प्राप्त हुईं — अधिसूचित राशि से तीन गुना से अधिक ।
8.28% जीएस 2027 के लिए प्राप्त किसी भी बोली को स्वीकार नहीं किया गया।
20 सितंबर 2026 तक बैंकिंग तंत्र में अधिशेष तरलता ₹6.05 लाख करोड़ थी।
तीन-चरणीय ₹1 लाख करोड़ की OMO योजना का पहला चरण 17 सितंबर को; तीसरा व अंतिम चरण 28 सितंबर को।
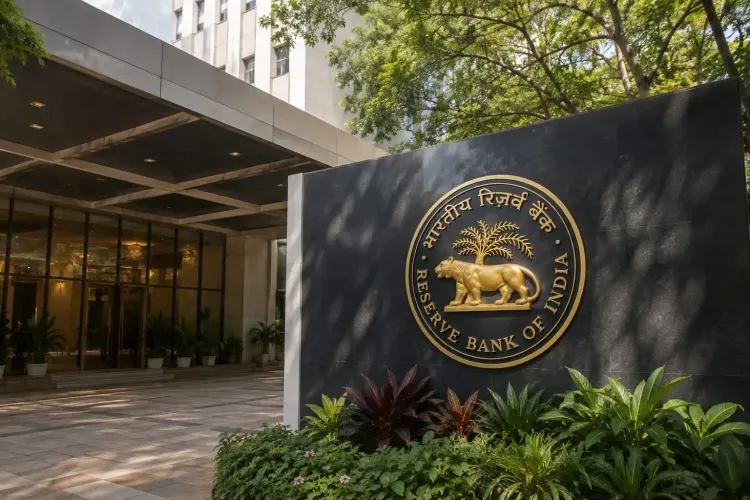
भारतीय रिज़र्व बैंक (RBI) ने 21 सितंबर 2026 को ओपन मार्केट ऑपरेशन (OMO) बिक्री कार्यक्रम के दूसरे चरण में ₹25,000 करोड़ की बोलियाँ स्वीकार कीं, जो बैंकिंग प्रणाली में जमा अतिरिक्त नकदी को क्रमबद्ध तरीके से अवशोषित करने की केंद्रीय बैंक की व्यापक रणनीति का हिस्सा है। मुंबई स्थित केंद्रीय बैंक के आंकड़ों के अनुसार, 20 सितंबर 2026 तक बैंकिंग तंत्र में अधिशेष तरलता ₹6.05 लाख करोड़ के स्तर पर थी।
नीलामी में क्या हुआ
इस नीलामी में निवेशकों ने जोरदार भागीदारी दिखाई — कुल ₹84,982 करोड़ की बोलियाँ प्राप्त हुईं, जो अधिसूचित राशि ₹25,000 करोड़ से तीन गुना से अधिक है। यह ओवरसब्सक्रिप्शन यह संकेत देती है कि RBI की तरलता-अवशोषण कार्रवाई के बावजूद सरकारी प्रतिभूतियों की बाज़ार माँग मज़बूत बनी हुई है।
प्रतिभूतिवार स्वीकृत बोलियों का विवरण इस प्रकार है: 6.10% जीएस 2031 के लिए ₹11,512 करोड़, 7.95% जीएस 2032 के लिए ₹8,758 करोड़, 6.75% जीएस 2029 के लिए ₹2,300 करोड़, 7.17% जीएस 2030 के लिए ₹2,250 करोड़ और 7.17% जीएस 2028 के लिए ₹180 करोड़। हालाँकि 8.28% जीएस 2027 के लिए प्राप्त किसी भी बोली को स्वीकार नहीं किया गया।
तीन चरणों की OMO योजना
वर्तमान कार्यक्रम RBI की उस बृहत्तर योजना का अंग है जिसके अंतर्गत कुल ₹1 लाख करोड़ की OMO बिक्री तीन चरणों में की जानी है। पहला चरण 17 सितंबर को ₹50,000 करोड़ का संपन्न हुआ था। दूसरा चरण 21 सितंबर को ₹25,000 करोड़ का पूरा हो गया। तीसरा और अंतिम चरण 28 सितंबर 2026 को ₹25,000 करोड़ की बिक्री के साथ आयोजित होगा।
गौरतलब है कि यह ताज़ा OMO बिक्री ऐसे समय में आई है जब बैंकिंग तंत्र में तरलता की स्थिति असाधारण रूप से सहज है। RBI के आंकड़ों के अनुसार अधिशेष तरलता का यह स्तर ऐतिहासिक औसत से काफी ऊपर है, जो केंद्रीय बैंक की नीति-दर संचरण क्षमता पर दबाव डाल सकता है।
OMO बिक्री क्यों ज़रूरी है
ओपन मार्केट ऑपरेशन RBI का एक प्रमुख मौद्रिक नीति उपकरण है। सरकारी प्रतिभूतियाँ बाज़ार में बेचकर केंद्रीय बैंक वित्तीय प्रणाली से अतिरिक्त नकदी खींच लेता है, जिससे अल्पकालिक ब्याज दरों पर नियंत्रण बना रहता है। अत्यधिक तरलता की स्थिति में मुद्रास्फीति संबंधी जोखिम बढ़ सकते हैं और नीति-दर परिवर्तनों का बाज़ार पर प्रभाव कमज़ोर पड़ सकता है।
बाज़ार विशेषज्ञों की राय
बाज़ार विशेषज्ञों का कहना है कि RBI का यह कदम बैंकिंग प्रणाली में लंबे समय से बनी अतिरिक्त नकदी को धीरे-धीरे सामान्य स्तर पर लाने की सुविचारित रणनीति है। विश्लेषकों के अनुसार इस कदम से मौद्रिक नीति का प्रभावी क्रियान्वयन, ब्याज दरों का बेहतर प्रबंधन और समग्र वित्तीय स्थिरता सुनिश्चित होने की उम्मीद है।
यह भी उल्लेखनीय है कि OMO नीलामी में ओवरसब्सक्रिप्शन की उच्च दर यह भी दर्शाती है कि बाज़ार सहभागी अभी भी सरकारी बॉन्ड को सुरक्षित और आकर्षक निवेश माध्यम मान रहे हैं। 28 सितंबर 2026 को होने वाले तीसरे चरण की नीलामी पर अब सभी की निगाहें टिकी होंगी।
संपादकीय दृष्टिकोण
982 करोड़ की बोलियों के मुकाबले केवल ₹25,000 करोड़ स्वीकार करना यह दिखाता है कि RBI बाज़ार की माँग के बावजूद तरलता-अवशोषण की रफ्तार को सोच-समझकर नियंत्रित रख रहा है — यह उसी सावधानी की निरंतरता है जो हालिया दर-कटौती चक्र के बाद देखने को मिली है। परंतु ₹6.05 लाख करोड़ की अधिशेष तरलता यह प्रश्न उठाती है कि ₹1 लाख करोड़ की यह तीन-चरणीय बिक्री पर्याप्त होगी या नहीं। मुख्यधारा की कवरेज नीलामी के आँकड़ों पर केंद्रित है, लेकिन असली परीक्षा यह है कि क्या RBI इस अधिशेष को पर्याप्त गति से सामान्य करेगा जिससे ब्याज दरों का प्रभावी संचरण सुनिश्चित हो सके।
RashtraPress
21 सितंबर 2026
अक्सर पूछे जाने वाले प्रश्न
RBI की OMO बिक्री क्या होती है और इसका क्या उद्देश्य है?
ओपन मार्केट ऑपरेशन (OMO) बिक्री में RBI बाज़ार में सरकारी प्रतिभूतियाँ बेचकर बैंकिंग तंत्र से अतिरिक्त नकदी खींचता है। इससे अल्पकालिक ब्याज दरों पर नियंत्रण बना रहता है और मुद्रास्फीति संबंधी जोखिम कम होते हैं।
21 सितंबर 2026 की OMO नीलामी में क्या हुआ?
RBI ने इस नीलामी में ₹25,000 करोड़ की बोलियाँ स्वीकार कीं, जबकि कुल ₹84,982 करोड़ की बोलियाँ प्राप्त हुईं। 8.28% जीएस 2027 के लिए कोई भी बोली स्वीकार नहीं की गई।
RBI की ₹1 लाख करोड़ OMO योजना के सभी चरण कब-कब हैं?
पहला चरण 17 सितंबर को ₹50,000 करोड़ का था, दूसरा 21 सितंबर को ₹25,000 करोड़ का पूरा हुआ, और तीसरा व अंतिम चरण 28 सितंबर 2026 को ₹25,000 करोड़ की बिक्री के साथ आयोजित होगा।
वर्तमान में बैंकिंग तंत्र में कितनी अधिशेष तरलता है?
RBI के आंकड़ों के अनुसार 20 सितंबर 2026 तक बैंकिंग प्रणाली में लगभग ₹6.05 लाख करोड़ की अधिशेष तरलता मौजूद थी। यह स्तर ऐतिहासिक औसत से काफी ऊपर है।
इस OMO बिक्री का बाज़ार और आम लोगों पर क्या असर होगा?
बाज़ार विशेषज्ञों के अनुसार इस कदम से मौद्रिक नीति का प्रभावी क्रियान्वयन और ब्याज दरों का बेहतर प्रबंधन सुनिश्चित होगा। दीर्घकालिक रूप से यह वित्तीय स्थिरता मज़बूत करने में सहायक है, जिससे ऋण दरें अधिक नियंत्रित रह सकती हैं।