सुप्रीम कोर्ट ने धारा 147A को असंवैधानिक घोषित करने वाले पंजाब-हरियाणा HC फैसले पर रोक लगाई
सारांश
सर्वोच्च न्यायालय ने आयकर अधिनियम की धारा 147A को असंवैधानिक ठहराने वाले पंजाब-हरियाणा उच्च न्यायालय के फैसले पर रोक लगा दी है। आकलन कार्यवाही भी स्थगित — मामला 3 दिसंबर तक लंबित। फेसलेस बनाम अधिकार-क्षेत्र-आधारित असेसमेंट का बड़ा संवैधानिक विवाद अब शीर्ष अदालत तय करेगी।
मुख्य बातें
सर्वोच्च न्यायालय ने 18 सितंबर 2026 को पंजाब और हरियाणा उच्च न्यायालय के 10 सितंबर के फैसले पर अंतरिम रोक लगाई।
उच्च न्यायालय ने आयकर अधिनियम, 1961 की धारा 147A को असंवैधानिक घोषित किया था और धारा 148 के तहत जारी नोटिस रद्द किए थे।
पारदीवाला और जस्टिस के.
विनोद चंद्रन की खंडपीठ ने आदेश दिया कि मुख्य मामले के निपटारे तक आकलन कार्यवाही आगे नहीं बढ़ेगी।
अगली सुनवाई 3 दिसंबर 2026 को निर्धारित है।
धारा 147A को फाइनेंस बिल 2026 के ज़रिये 1 अप्रैल 2021 से पिछली तारीख से लागू किया गया था।
CBDT , केंद्र सरकार और राष्ट्रीय फेसलेस आकलन केंद्र ने मिलकर एसएलपी दायर की।
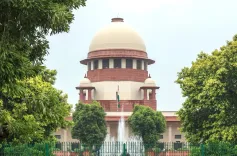
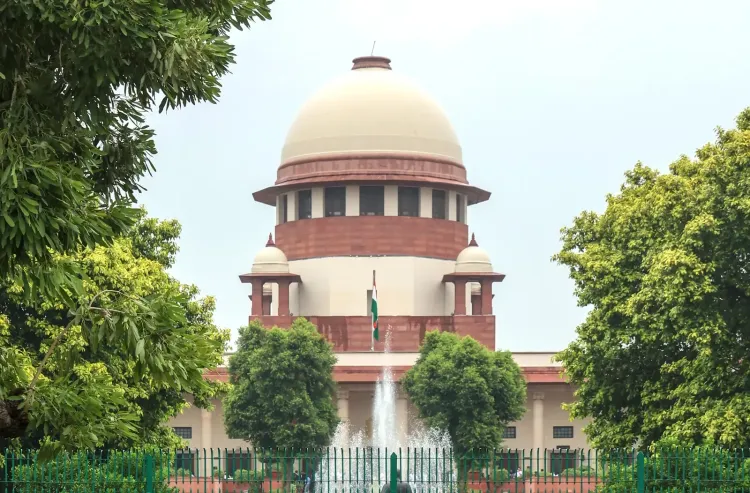
सर्वोच्च न्यायालय ने 18 सितंबर 2026 को पंजाब और हरियाणा उच्च न्यायालय के उस फैसले पर अंतरिम रोक लगा दी, जिसमें आयकर अधिनियम, 1961 की धारा 147A को असंवैधानिक करार दिया गया था और अधिकार-क्षेत्र वाले आकलन अधिकारियों द्वारा जारी पुनर्मूल्यांकन नोटिसों को रद्द किया गया था। यह अंतरिम आदेश जस्टिस जे.बी. पारदीवाला और जस्टिस के. विनोद चंद्रन की खंडपीठ ने केंद्र सरकार तथा आयकर अधिकारियों की विशेष अनुमति याचिका (एसएलपी) पर सुनवाई के दौरान पारित किया।
मुख्य घटनाक्रम
उच्चतम न्यायालय ने स्पष्ट आदेश दिया कि मुख्य मामले का अंतिम निपटारा होने तक आकलन (असेसमेंट) की कार्यवाही आगे नहीं बढ़ाई जाएगी। साथ ही, मामले को अंतिम सुनवाई के लिए 3 दिसंबर 2026 की तारीख पर सूचीबद्ध किया गया है।
एसएलपी में 10 सितंबर 2026 को सुनाए गए उच्च न्यायालय के फैसले को चुनौती दी गई थी। इस एसएलपी के पक्षकार हैं — केंद्र सरकार, केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT), उप आयकर आयुक्त और राष्ट्रीय फेसलेस आकलन केंद्र।
हाईकोर्ट का फैसला क्या था
जस्टिस दीपक सिबल और जस्टिस रूपिंदरजीत चहल की डिवीजन बेंच ने 10 सितंबर 2026 को कहा था कि धारा 147A को पिछली तारीख से लागू करने से मौजूदा कानूनी ढाँचे को दरकिनार नहीं किया जा सकता। इस ढाँचे के तहत रैंडमाइज्ड एलोकेशन और फेसलेस कार्यवाही अनिवार्य है।
उच्च न्यायालय ने यह भी माना कि धारा 147A से अलग भी, अधिकार-क्षेत्र वाले आकलन अधिकारियों द्वारा धारा 148 के तहत जारी नोटिस इसलिए वैध नहीं ठहर सकते, क्योंकि वे धारा 151A और 29 मार्च 2022 की योजना के तहत अनिवार्य रैंडमाइज्ड व फेसलेस प्रक्रिया से नहीं निकले थे। इसी आधार पर उच्च न्यायालय ने याचिकाकर्ताओं को जारी नोटिस रद्द किए और रिट याचिकाओं को स्वीकार किया।
धारा 147A की पृष्ठभूमि और विवाद
धारा 147A को फाइनेंस बिल, 2026 के माध्यम से 1 अप्रैल 2021 से पिछली तारीख से लागू किया गया था। याचिकाकर्ताओं ने इसे संविधान के अनुच्छेद 14 (समानता का अधिकार), अनुच्छेद 19(1)(ग) और अनुच्छेद 265 का उल्लंघन बताते हुए चुनौती दी थी।
गौरतलब है कि इससे पहले 10 अप्रैल को सर्वोच्च न्यायालय ने एक पूर्व आदेश में इस मामले से जुड़े पुराने फैसलों को इस सीमित आधार पर रद्द कर दिया था कि बाद में कानूनी स्थिति बदल गई थी, और मामलों को नए सिरे से विचार के लिए संबंधित उच्च न्यायालयों को लौटा दिया था। उस समय न्यायालय ने संशोधित प्रावधान की वैधता, दायरे, पिछली तारीख से प्रभाव और लागू होने से संबंधित सभी प्रश्न खुले रखे थे।
करदाताओं और कर विभाग पर असर
सर्वोच्च न्यायालय की यह अंतरिम रोक उन करदाताओं को तात्कालिक राहत देती है, जिन पर धारा 147A के तहत पुनर्मूल्यांकन नोटिस जारी हुए थे, क्योंकि जब तक मामले का अंतिम फैसला नहीं होता, आकलन कार्यवाही नहीं चलेगी। दूसरी ओर, केंद्र सरकार के लिए यह राहत इसलिए महत्वपूर्ण है क्योंकि उच्च न्यायालय के फैसले के बाद फेसलेस आकलन प्रणाली की संवैधानिक वैधता पर अनिश्चितता बनी हुई थी।
यह ऐसे समय में आया है जब सरकार फेसलेस आकलन ढाँचे को करदाता सेवा का मूल स्तंभ बताती रही है और व्यक्तिगत संपर्क घटाकर पारदर्शिता सुनिश्चित करने का दावा करती है।
आगे क्या होगा
मामले की अगली सुनवाई 3 दिसंबर 2026 को निर्धारित है। तब तक धारा 147A की संवैधानिकता, पिछली तारीख से लागू होने की वैधता, और फेसलेस बनाम अधिकार-क्षेत्र-आधारित आकलन के विवाद पर अंतिम निर्णय लंबित रहेगा। इस फैसले के निहितार्थ देश भर के उन करदाताओं पर पड़ेंगे जिन्हें समान धाराओं के तहत नोटिस मिले हैं।
संपादकीय दृष्टिकोण
लेकिन असली सवाल अनुत्तरित है — क्या किसी कानून को पिछली तारीख से लागू कर फेसलेस ढाँचे की अनिवार्यता से बचा जा सकता है? उच्च न्यायालय ने रैंडमाइज्ड एलोकेशन और फेसलेस प्रक्रिया को केवल प्रशासनिक नहीं, बल्कि संवैधानिक रूप से अनिवार्य माना — और यह स्थापना बड़ी है। केंद्र सरकार के लिए खतरा सिर्फ इस धारा तक सीमित नहीं; अगर शीर्ष अदालत उच्च न्यायालय के तर्क को बरकरार रखती है तो फेसलेस आकलन योजना की व्यापक संरचना पर भी प्रश्नचिह्न लग सकता है। 3 दिसंबर की सुनवाई देश के लाखों करदाताओं के लिए मील का पत्थर साबित होगी।
RashtraPress
18 सितंबर 2026
अक्सर पूछे जाने वाले प्रश्न
सुप्रीम कोर्ट ने आयकर धारा 147A मामले में क्या आदेश दिया?
सर्वोच्च न्यायालय ने 18 सितंबर 2026 को पंजाब और हरियाणा उच्च न्यायालय के उस फैसले पर अंतरिम रोक लगा दी, जिसमें धारा 147A को असंवैधानिक घोषित किया गया था। साथ ही, अंतिम फैसला आने तक आकलन कार्यवाही भी आगे नहीं बढ़ाई जाएगी।
आयकर अधिनियम की धारा 147A क्या है और इसे क्यों चुनौती दी गई?
धारा 147A को फाइनेंस बिल 2026 के माध्यम से 1 अप्रैल 2021 से पिछली तारीख से लागू किया गया था। इसका उद्देश्य यह स्पष्ट करना था कि धारा 148 और 148A के लिए 'असेसिंग ऑफिसर' का तात्पर्य फेसलेस आकलन केंद्र से अलग एक अधिकार-क्षेत्र-आधारित अधिकारी है। याचिकाकर्ताओं ने इसे संविधान के अनुच्छेद 14, 19(1)(ग) और 265 का उल्लंघन बताया।
पंजाब और हरियाणा उच्च न्यायालय ने अपने फैसले में क्या कहा था?
उच्च न्यायालय ने 10 सितंबर 2026 को धारा 147A को असंवैधानिक घोषित करते हुए कहा था कि इसे पिछली तारीख से लागू कर रैंडमाइज्ड एलोकेशन और फेसलेस कार्यवाही की संवैधानिक आवश्यकता को दरकिनार नहीं किया जा सकता। न्यायालय ने याचिकाकर्ताओं को जारी धारा 148 के नोटिस भी रद्द कर दिए थे।
इस फैसले की अगली सुनवाई कब होगी और करदाताओं पर क्या असर पड़ेगा?
मामले की अगली सुनवाई 3 दिसंबर 2026 को निर्धारित है। तब तक आकलन कार्यवाही स्थगित रहेगी, जिससे पुनर्मूल्यांकन नोटिस प्राप्त करदाताओं को अंतरिम राहत मिली है।
केंद्र सरकार ने उच्च न्यायालय के फैसले के खिलाफ सुप्रीम कोर्ट में कौन-कौन से पक्ष शामिल होकर याचिका दायर की?
केंद्र सरकार के साथ-साथ केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT), उप आयकर आयुक्त और राष्ट्रीय फेसलेस आकलन केंद्र ने मिलकर सर्वोच्च न्यायालय में विशेष अनुमति याचिका (एसएलपी) दायर की। इस पर जस्टिस जे.बी. पारदीवाला और जस्टिस के. विनोद चंद्रन की खंडपीठ ने सुनवाई की।