आईआरडीएआई का बड़ा फैसला: कार-दोपहिया बीमा में चार-स्तरीय ढाँचा अनिवार्य, 15 दिसंबर 2026 से लागू
सारांश
आईआरडीएआई ने कार और दोपहिया बीमा को चार स्पष्ट घटकों में बाँट दिया है — थर्ड-पार्टी, यात्री देनदारी, पर्सनल एक्सीडेंट और ओन-डैमेज। 15 दिसंबर 2026 से लागू यह बदलाव सर्वोच्च न्यायालय के आदेश पर आधारित है और लाखों वाहन मालिकों को अपनी ज़रूरत का बीमा चुनने का अधिकार देता है।
मुख्य बातें
आईआरडीएआई ने निजी कारों और दोपहिया वाहनों के लिए चार-स्तरीय मोटर बीमा ढाँचा अनिवार्य किया।
नई व्यवस्था 15 दिसंबर 2026 से प्रभावी होगी।
थर्ड-पार्टी लायबिलिटी अनिवार्य रहेगा; ओन-डैमेज , यात्री देनदारी और पर्सनल एक्सीडेंट कवर वैकल्पिक होंगे।
सभी बीमा कंपनियों को मानकीकृत पॉलिसी भाषा और कस्टमर ऑप्शन फॉर्म अपनाना होगा।
यह सर्कुलर सर्वोच्च न्यायालय के 'नेशनल इंश्योरेंस कंपनी लिमिटेड बनाम थुंगाला धना लक्ष्मी' मामले के आदेश के अनुपालन में जारी हुआ।
नया ढाँचा बीमा सुगम डिजिटल प्लेटफॉर्म से एकीकृत किया जाएगा।
भारतीय बीमा विनियामक और विकास प्राधिकरण (आईआरडीएआई) ने 4 नवंबर 2026 को एक अहम सर्कुलर जारी करते हुए निजी कारों और दोपहिया वाहनों के लिए मोटर बीमा पॉलिसियों में चार-स्तरीय संरचना को अनिवार्य कर दिया है। यह नई व्यवस्था 15 दिसंबर 2026 से पूरे देश में प्रभावी होगी और करोड़ों वाहन मालिकों को अपनी ज़रूरत के अनुसार बीमा कवर चुनने का अधिकार देगी। नियामक के अनुसार, इस बदलाव का मूल उद्देश्य पॉलिसी के विभिन्न हिस्सों को स्पष्ट रूप से पृथक कर ग्राहकों के लिए पारदर्शिता और विकल्प बढ़ाना है।
चार-स्तरीय ढाँचे में क्या शामिल है
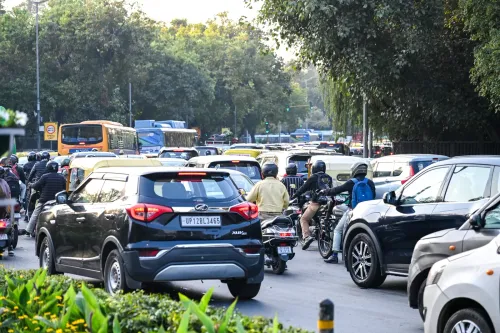
नए ढाँचे के तहत प्रत्येक मोटर बीमा पॉलिसी को चार अलग-अलग घटकों में विभाजित किया जाएगा। इनमें थर्ड-पार्टी लायबिलिटी कवर (तीसरे पक्ष की देनदारी), वाहन में सवार यात्रियों के लिए कानूनी देनदारी, पर्सनल एक्सीडेंट कवर (व्यक्तिगत दुर्घटना बीमा), तथा ओन-डैमेज कवर (स्वयं के वाहन को होने वाले नुकसान का बीमा) शामिल हैं।
इनमें से थर्ड-पार्टी लायबिलिटी बीमा पहले की तरह अनिवार्य रहेगा, जबकि शेष तीन घटक वैकल्पिक होंगे। वाहन मालिकों के लिए अनिवार्य पर्सनल एक्सीडेंट बीमा से जुड़े मौजूदा नियम भी यथावत लागू रहेंगे।
मानकीकृत पॉलिसी और 'कस्टमर ऑप्शन फॉर्म'
आईआरडीएआई ने सभी जनरल इंश्योरेंस कंपनियों को निर्देश दिया है कि वे निजी कारों और दोपहिया वाहनों के लिए एकसमान, मानकीकृत पॉलिसी भाषा अपनाएँ। इसके साथ ही, एक समान 'कस्टमर ऑप्शन फॉर्म' भी प्रस्तुत करना अनिवार्य होगा, जिसके माध्यम से पॉलिसीधारक अपनी पसंद के कवर का चयन कर सकेंगे।
पॉलिसी खरीदते समय बीमा कंपनियों को एक ग्राहक सूचना पत्र भी देना होगा, जिसमें प्रत्येक घटक के तहत मिलने वाले कवरेज और उसके प्रीमियम का पूरा ब्यौरा होगा। पॉलिसीधारक ऑनलाइन और ऑफलाइन दोनों माध्यमों से यह फॉर्म भरकर अपने पसंदीदा कवर का चुनाव कर सकेंगे।
मौजूदा ग्राहकों को भी राहत
नियामक ने यह भी स्पष्ट किया है कि मौजूदा पॉलिसीधारक भी पॉलिसी की अवधि के दौरान अतिरिक्त प्रीमियम का भुगतान कर वाहन में सवार यात्रियों या पीछे बैठने वालों के लिए लीगल लायबिलिटी कवर अपनी पॉलिसी में जुड़वा सकते हैं। यह सुविधा उन लाखों वाहन मालिकों के लिए उपयोगी होगी जो वर्तमान में इस विशेष कवर से वंचित हैं।
गौरतलब है कि पॉलिसी की भाषा और ढाँचा मानकीकृत होने के बावजूद, बीमा कंपनियों के पास नए बीमा उत्पाद विकसित करने और बाज़ार की परिस्थितियों के अनुसार ओन-डैमेज कवर की कीमत तय करने की स्वतंत्रता बनी रहेगी।
सर्वोच्च न्यायालय के आदेश का पालन
आईआरडीएआई के अनुसार, यह सर्कुलर 'नेशनल इंश्योरेंस कंपनी लिमिटेड बनाम थुंगाला धना लक्ष्मी और अन्य' मामले में सर्वोच्च न्यायालय के एक आदेश के अनुपालन में जारी किया गया है। यह ऐसे समय में आया है जब देश में मोटर बीमा क्षेत्र में ग्राहक जागरूकता और पारदर्शिता को लेकर लंबे समय से माँग उठती रही है।
बीमा सुगम प्लेटफॉर्म से जुड़ाव
नियामक ने बीमा कंपनियों को यह भी निर्देशित किया है कि मोटर बीमा का यह नया चार-स्तरीय ढाँचा 'बीमा सुगम' प्लेटफॉर्म से एकीकृत किया जाए, ताकि 15 दिसंबर 2026 से ये उत्पाद इस डिजिटल प्लेटफॉर्म पर उपलब्ध हो सकें। यह कदम डिजिटल बीमा बाज़ार को और अधिक सुलभ और समावेशी बनाने की दिशा में एक महत्त्वपूर्ण प्रयास है। आने वाले हफ्तों में बीमा कंपनियों द्वारा इसके क्रियान्वयन की तैयारियाँ तेज़ होने की उम्मीद है।
संपादकीय दृष्टिकोण
लेकिन असली परीक्षा क्रियान्वयन में होगी — भारत में बीमा क्षेत्र में 'मानकीकरण' के पिछले प्रयास अक्सर जटिल बारीक शर्तों के बोझ तले दब गए। पॉलिसी की भाषा एकसमान होने से ग्राहक तुलना तो कर सकेंगे, लेकिन जब तक बीमा कंपनियाँ ओन-डैमेज की कीमत में बड़ा अंतर बनाए रखेंगी, वास्तविक प्रतिस्पर्धा सीमित रहेगी। सर्वोच्च न्यायालय के आदेश पर आधारित होना इसे कानूनी जवाबदेही देता है, जो पहले के स्वैच्छिक सुधारों से इसे अलग करता है। बीमा सुगम से एकीकरण डिजिटल सुलभता की दृष्टि से उत्साहजनक है, बशर्ते ग्रामीण और अर्ध-शहरी क्षेत्रों में कनेक्टिविटी की चुनौतियाँ दूर की जाएँ।
RashtraPress
4 नवंबर 2026
अक्सर पूछे जाने वाले प्रश्न
आईआरडीएआई का चार-स्तरीय मोटर बीमा ढाँचा क्या है?
यह एक नई अनिवार्य संरचना है जिसमें मोटर बीमा पॉलिसी को चार अलग घटकों — थर्ड-पार्टी लायबिलिटी, यात्री कानूनी देनदारी, पर्सनल एक्सीडेंट कवर और ओन-डैमेज कवर — में बाँटा गया है। इससे ग्राहक अपनी ज़रूरत के अनुसार केवल वही कवर चुन सकेंगे जो उन्हें चाहिए।
नया मोटर बीमा ढाँचा कब से लागू होगा?
आईआरडीएआई का यह नया चार-स्तरीय ढाँचा 15 दिसंबर 2026 से पूरे देश में लागू होगा। इसके साथ ही इसे बीमा सुगम डिजिटल प्लेटफॉर्म पर भी उसी तारीख से उपलब्ध कराने का निर्देश दिया गया है।
नई पॉलिसी में कौन-सा कवर अनिवार्य और कौन-सा वैकल्पिक होगा?
थर्ड-पार्टी लायबिलिटी बीमा पहले की तरह अनिवार्य रहेगा। वाहन मालिक के लिए पर्सनल एक्सीडेंट बीमा के मौजूदा नियम भी लागू रहेंगे। यात्री कानूनी देनदारी और ओन-डैमेज कवर वैकल्पिक होंगे, जिन्हें ग्राहक अपनी इच्छा और ज़रूरत के अनुसार चुन सकेंगे।
यह सर्कुलर क्यों जारी किया गया?
आईआरडीएआई ने यह सर्कुलर सर्वोच्च न्यायालय के 'नेशनल इंश्योरेंस कंपनी लिमिटेड बनाम थुंगाला धना लक्ष्मी और अन्य' मामले में दिए गए आदेश के अनुपालन में जारी किया है। इसका उद्देश्य मोटर बीमा में पारदर्शिता बढ़ाना और ग्राहकों को सूचित विकल्प देना है।
मौजूदा पॉलिसीधारकों पर इसका क्या असर पड़ेगा?
मौजूदा पॉलिसीधारक पॉलिसी की अवधि के दौरान अतिरिक्त प्रीमियम देकर यात्रियों के लिए लीगल लायबिलिटी कवर जुड़वा सकते हैं। नई पॉलिसी खरीदते समय उन्हें मानकीकृत भाषा में लिखी पॉलिसी और एक ग्राहक सूचना पत्र मिलेगा, जिसमें हर कवर का प्रीमियम अलग-अलग दर्शाया जाएगा।